노후 준비 상담 현장에서 가장 자주 듣는 질문은 두 가지입니다. "우리 부부는 연금을 얼마까지 준비해야 하나요?", 그리고 "해외여행도 다니고, 큰 병원비·간병비까지 생각하면 어느 정도는 있어야 마음이 놓이지 않을까요?"
결론부터 말씀드리면, 이 질문에는 금액보다 먼저 확인해야 할 순서가 있습니다. 연금 액수를 키우기 전에 빚·집·자녀라는 세 가지 리스크가 정리되어 있어야 합니다. 이 전제가 무너져 있으면 월 400만 원을 받아도 "내 노후생활비"로 쓸 수 있는 돈은 남지 않습니다.
이 글에서는 ① 부부 기준 노후 생활비 3단계, ② 월 250·300·350·400만 원 구간별로 실제 가능한 삶, ③ 그보다 먼저 갖춰야 할 전제조건 순서로 정리해 드리겠습니다.
[삽입: 이미지 1]
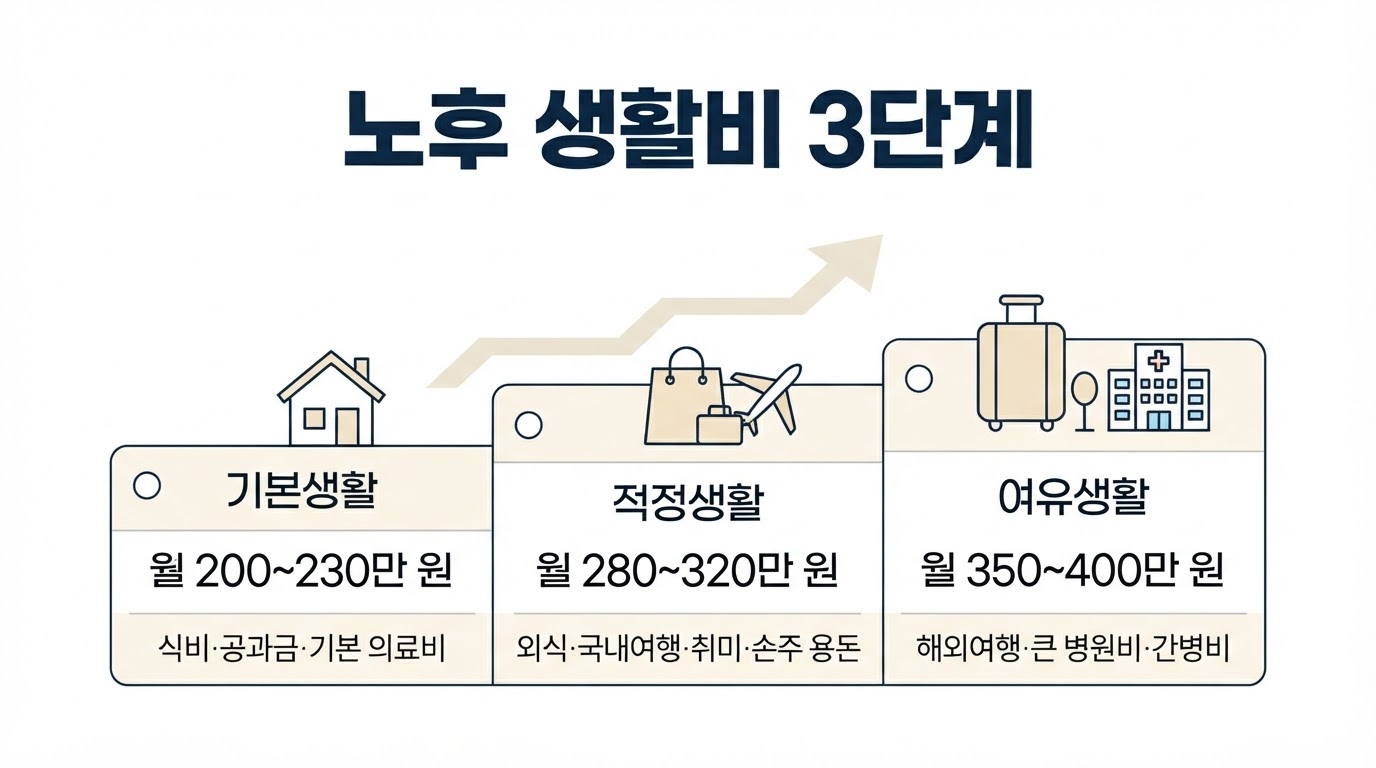
1. 부부 기준 노후 생활비, 3단계로 나눠서 보자
여러 조사와 통계에서 부부 기준 노후 생활비는 보통 세 단계로 구분합니다.
① 기본생활 단계 — 식비, 관리비·공과금, 교통비, 통신비, 기본적인 의료비. 부부 기준 월 200만~230만 원이면 "아껴 살면 버틸 수 있는 수준"입니다. 여행, 취미, 손주 용돈은 사실상 어렵습니다.
② 적정생활 단계 — 가끔 외식하고, 국내여행도 다니고, 소소한 취미와 손주 용돈까지 가능한 수준. 부부 기준 월 280만~320만 원, 많은 분들이 "300만 원 정도면 괜찮을 것 같다"고 말씀하십니다. 이 글에서는 적정생활 기준을 300만 원으로 잡겠습니다.
③ 여유생활 단계 — 1년에 국내외 여행 1~2번, 그리고 나이 들어 발생할 큰 병원비와 몇 달~1년치 간병비까지 감당하는 구간입니다. 부부 기준 월 350만~400만 원을 "여유 있는 노후"로 봅니다.
정리하면 300만 원 = 기본+적정생활, 350~400만 원 = 여행+의료·간병까지 여유 있는 수준입니다.
[삽입: 이미지 2]
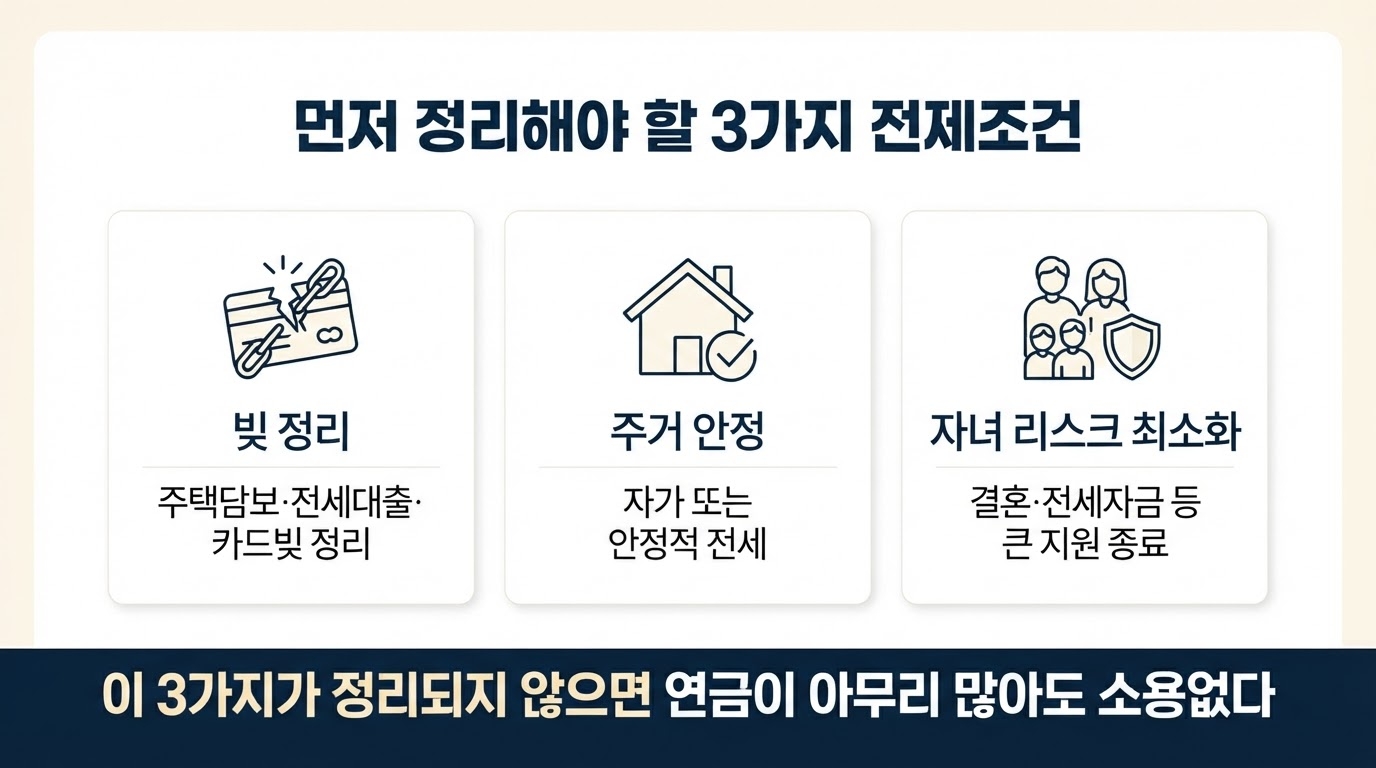
2. 연금 숫자보다 먼저 — 정리해야 할 3가지 전제조건
여기서 반드시 짚어야 할 전제가 있습니다. 위 금액 기준은 누구에게나 적용되는 숫자가 아닙니다. 다음 세 조건이 충족되어야만 유효합니다.
첫째, 다른 빚이 거의 없어야 합니다. 주택담보대출, 전세대출, 마이너스통장, 카드빚이 60~70대까지 남아 있으면 연금이 300이든 400이든 결국 이자와 원금으로 빠져나갑니다.
둘째, 주거 문제가 해결되어 있어야 합니다. 자가든 안정적인 전세든, 매달 큰 주거비가 추가로 나가지 않는 상태여야 합니다. 월세가 계속되거나 대출 원리금 상환이 크게 남아 있으면 이 금액으로는 빠듯해집니다.
셋째, 자녀 리스크가 거의 없어야 합니다. 자녀의 결혼 자금, 전세·주택 자금, 미완성 학자금 같은 큰 지원이 대부분 끝난 상태를 가정합니다. 60대 이후에는 "부모가 자녀를 계속 떠받치는 구조"가 아니어야 합니다.
이 세 가지가 정리되지 않으면, 연금이 아무리 많아도 빚 갚고, 자녀 도와주고, 이자 내느라 내 노후생활비로 쓸 돈이 남지 않습니다.
[삽입: 이미지 3]
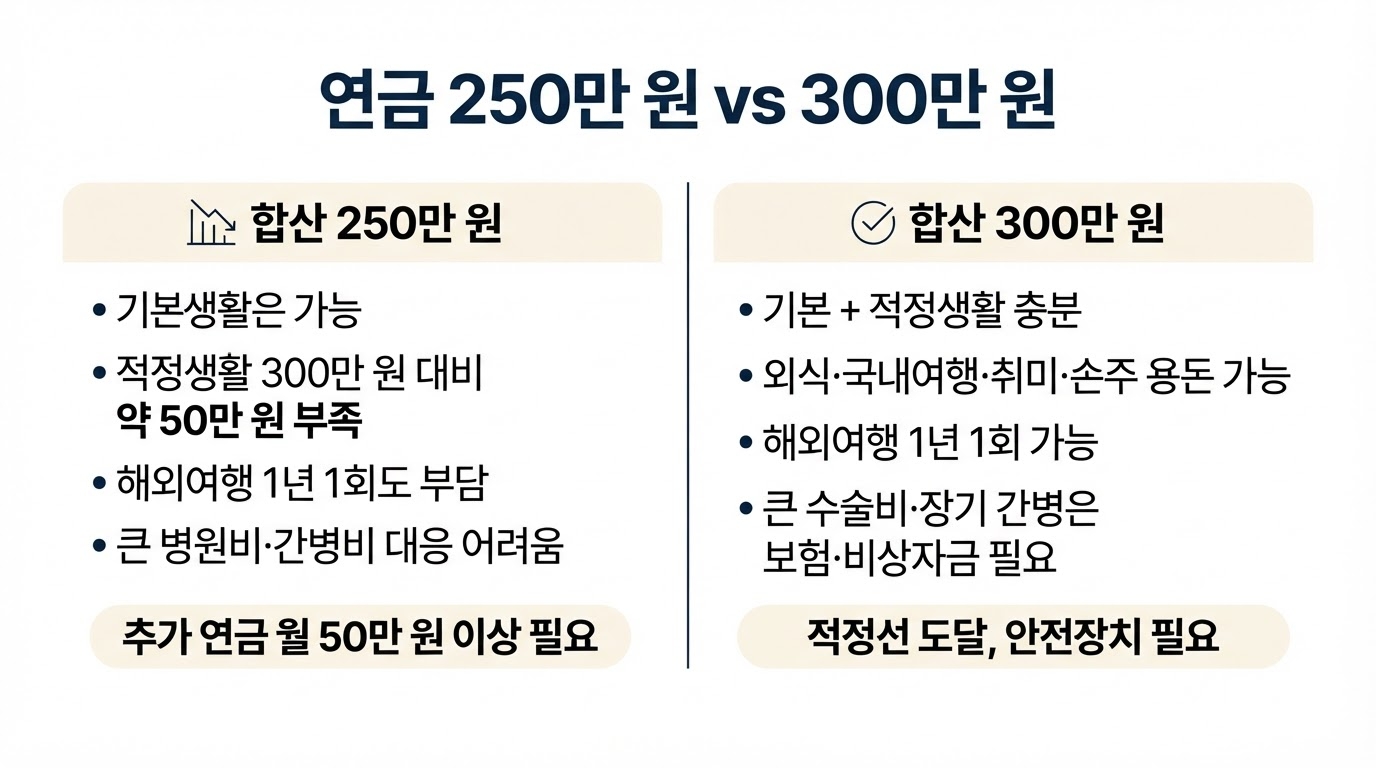
3. 부부 합산 연금 250만 원 vs 300만 원
■ 월 250만 원 (예: 공무원연금 180 + 국민연금 70)
부부 기초생활비 200만~230만 원은 충분히 가능합니다. 하지만 적정생활 기준 300만 원과 비교하면 약 50만 원이 부족합니다. 생활의 느낌은 "먹고 사는 건 되는데, 늘 조금씩 아끼면서 사는 구조"입니다. 해외여행은 1년에 한 번도 부담스러워 저축을 헐어 쓰게 되고, 큰 수술비·요양원비·간병비를 동시에 감당하기는 쉽지 않습니다. 최소 월 50만 원 이상을 추가 연금이나 투자소득으로 보완하는 것이 안전합니다.
■ 월 300만 원 (예: 공무원연금 230 + 배우자 국민연금 70)
적정생활비 300만 원을 이미 달성한 구간입니다. 기본생활은 물론 외식, 국내여행, 취미, 손주 용돈까지 무리 없이 가능하고, 해외여행도 1년에 한 번 정도는 소화 가능합니다.
다만 암·심장질환·뇌질환 같은 큰 수술비, 6개월~1년 이상의 요양·간병비가 발생하면 연금만으로는 버티기 어렵습니다. 이 부분은 반드시 보험과 비상자금이라는 별도 안전장치로 대비해야 합니다.
[삽입: 이미지 4]
4. 부부 합산 연금 350만 원 vs 400만 원 이상
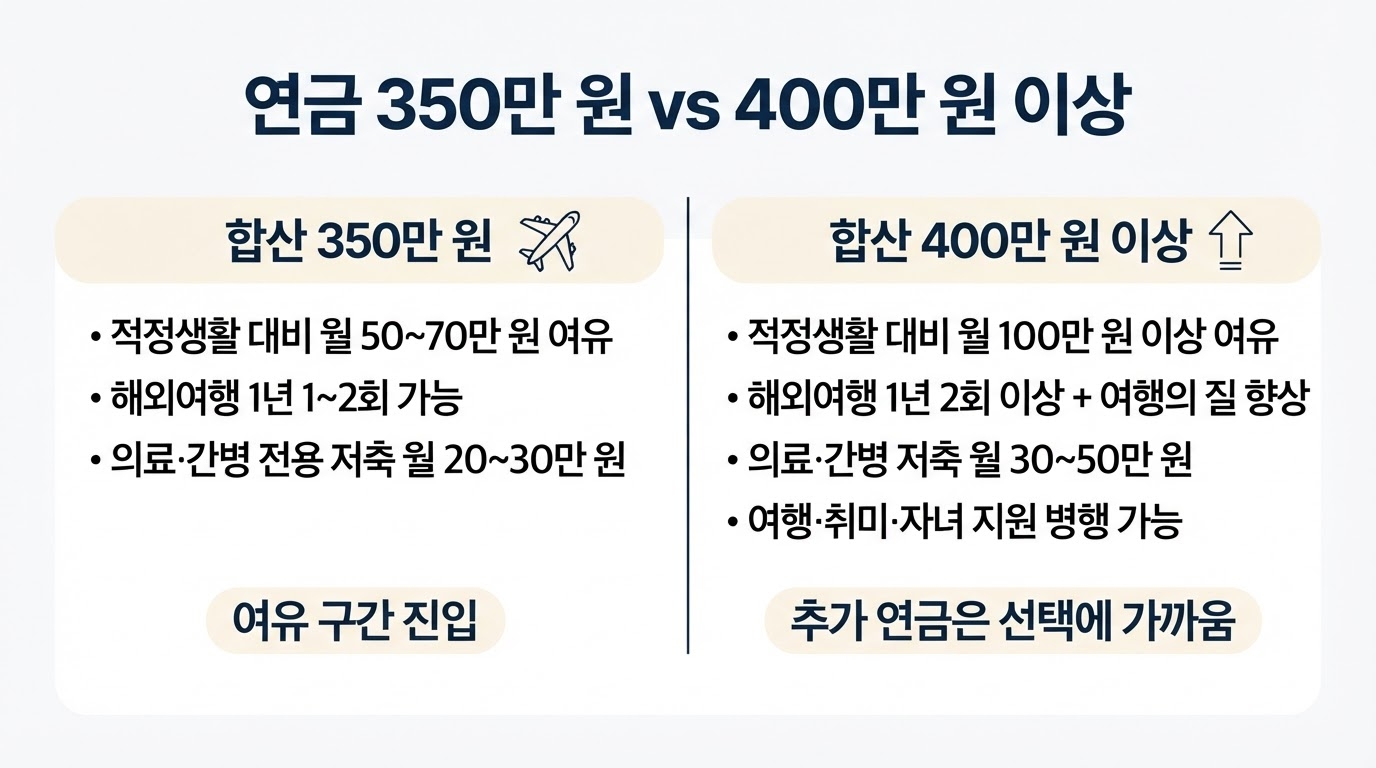
■ 월 350만 원 (예: 공무원연금 280 + 국민연금 80 = 360, 교직원연금 220 + 배우자 150 = 370)
적정생활비를 매달 50만~70만 원 초과하는 구간입니다. 일상은 기본생활 + 외식 + 국내여행 + 취미 + 손주 용돈이 무난하고, 해외여행도 1년에 1~2번은 현실적으로 가능합니다. 핵심은 남는 50만~70만 원 중 20만~30만 원을 '의료·간병 전용 저축'으로 분리해 두는 것입니다. 몇 년만 모아도 큰 병원비·간병비 때 연금만 쳐다보지 않고 대응할 수 있습니다.
■ 월 400만 원 이상 (예: 공무원연금 300 + 배우자 연금 120 = 420)
적정생활비를 100만 원 이상 초과하는 상위 구간입니다. 해외여행 1년 2번 이상, 국내여행 수차례가 가능하고 항공·호텔·일정의 질까지 높일 수 있습니다. 남는 100만 원 중 30만~50만 원은 의료·간병 저축, 나머지는 여행·취미·자녀 지원에 써도 기본생활에는 무리가 없습니다. 전제조건이 갖춰져 있다면 추가 연금은 거의 '선택'에 가까운 구간입니다.
[삽입: 이미지 5]
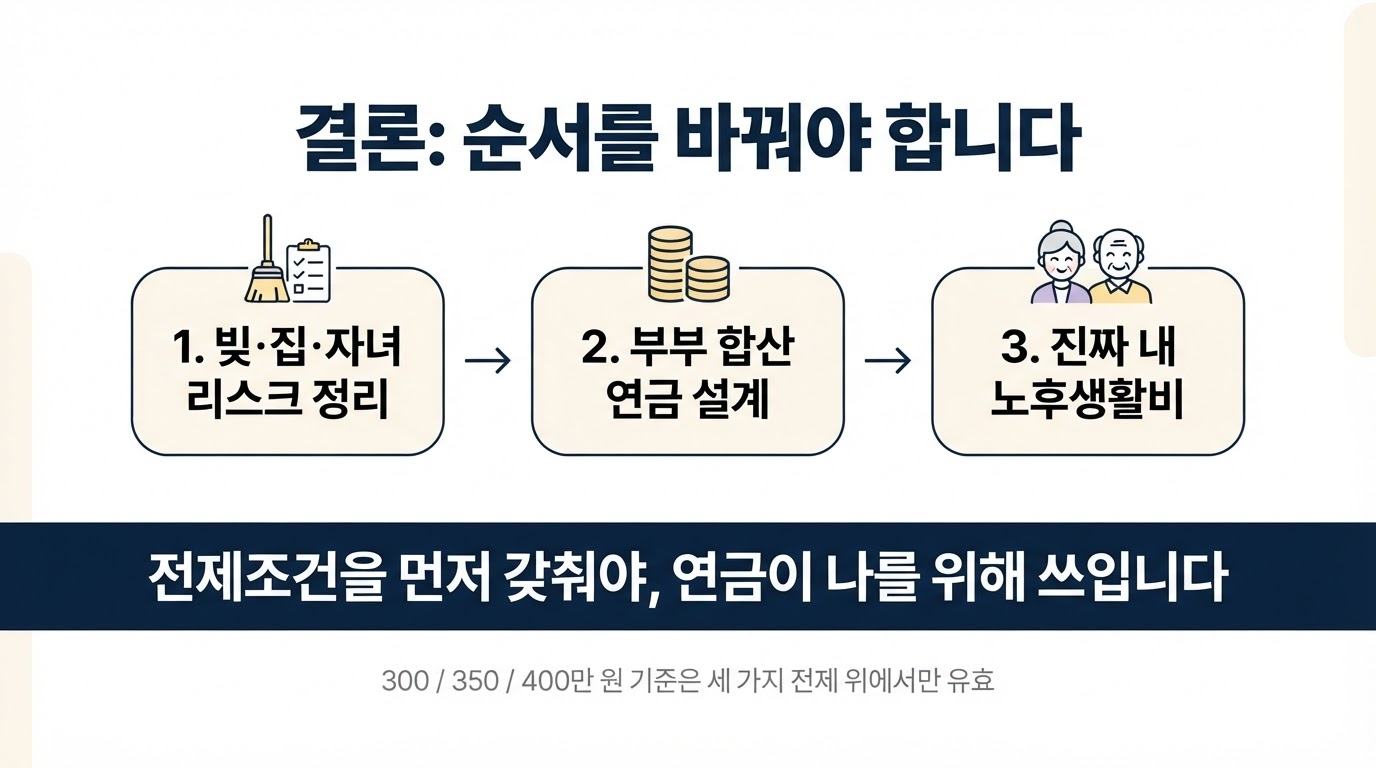
5. 결론 — 순서를 바꿔야 합니다
"빚과 자녀 리스크가 정리되지 않으면, 연금이 아무리 많아도 소용이 없습니다."
그리고 반대로, "연금을 진짜 '내 노후 생활비'로 쓰고 싶다면, 그 이전에 전제조건을 먼저 갖춰야 합니다."
- 300만 원 — 기본+적정생활 충분, 해외여행 1년 1회 수준
- 350만 원 — 해외여행 1~2회 + 의료·간병 저축 병행이 가능한 여유 구간
- 400만 원 이상 — 여행·의료·간병까지 여유 있는 상위 구간
하지만 이 모든 기준은 "빚이 거의 없고, 집이 해결되어 있고, 자녀에게 들어갈 큰돈이 끝난 상태" 라는 전제 위에서만 의미가 있습니다. 그러니 "연금을 얼마나 모아야 하나"보다 먼저 이 세 가지를 점검하십시오.
① 내 빚은 정리됐는가 ② 우리 집 주거는 안정적인가 ③ 자녀에게 들어갈 큰돈은 언제까지인가.
전제조건을 먼저 갖춰야, 연금이 나를 위해 쓰입니다.
[삽입: 이미지 6]
https://cheoljukim.tistory.com/62
공무원연금 통합프로그램 ver2027 출시(교원용, 공무원용, 경찰용, 사학연금용,별정우체국연금용,
메일로 발송되므로 1년 연중 명절 연휴에도 판매됩니다.연금나무가 자라는 것을 볼때 행복합니다. 2026 버전에서 2027 버전으로 업그레이드 되었음. ※ 이런 분들께 필요한 프로그램입니다.사용하
cheoljukim.tistory.com
https://cheoljukim.tistory.com/61
공무원연금 통합프로그램 및 공무원봉급 프로그램 직구가격 및 최저가 구입 방법 안내
메일로 발송되므로 1년 연중 공휴일 및 명절 연휴에도 판매됩니다.※ 구입관련 전화 문의처 : 010 - 6664 - 0897입금 계좌 : 농협은행 175-01-176952 (김철주)※ 구입관련 카톡 문의처 : 카톡 좌측하단 친
cheoljukim.tistory.com
'공무원연금' 카테고리의 다른 글
| 9급 vs 7급 공무원연금, 월 45만원 격차… 3년 1개월이면 역전됩니다 (0) | 2026.10.11 |
|---|---|
| 공무원연금 2026~2028년 전망, 전체 평균 300만 원 시대가 온다 (0) | 2026.10.10 |
| 연금 연계신청 vs 합산신청, 뭐가 다를까? 헷갈리는 차이 완벽 정리 (0) | 2026.10.09 |
| 은퇴 후가 불안한 이유, 공적연금 가입률로 본 노후 준비의 민낯 (0) | 2026.10.09 |
| 국민연금 VS 공무원연금 재평가율 충격 비교 – 16년 후 격차의 진실 (0) | 2026.10.08 |


